インボイス制度の導入以降、飲食店では日々の売上や仕入れに関する書類を適切に管理することが重要になっています。年末は、1年間の取引を整理し、消費税の申告に向けて帳簿や請求書、領収書などの保存状況を確認する時期です。
特に飲食店では、食材の仕入れ、酒類や飲料の購入、備品の調達、店舗設備の修理など、さまざまな取引が発生します。紙の請求書やレシートだけでなく、メールで届くPDFの請求書や、Webサイトからダウンロードする領収書なども管理しなければなりません。
また、店内飲食とテイクアウトでは消費税率が異なるため、売上を税率ごとに正しく区分する必要があります。仕入先が適格請求書発行事業者かどうかによって、仕入税額控除の取り扱いが変わる点にも注意が必要です。
この記事では、インボイス制度に対応した飲食店の年末処理について、帳簿の締め方や請求書・領収書の確認、電子データの保存方法、年明けの申告準備まで紹介します。
目次
インボイス制度の年末処理で確認すること
インボイス制度では、消費税の仕入税額控除を受けるために、原則として一定の事項を記載した帳簿と適格請求書などの保存が必要です。
年末の締め作業では、単に請求書をまとめるだけでなく、売上や仕入れの内容と帳簿の記録が一致しているか確認することが大切です。
年末処理で確認したい主な項目
飲食店が年末に確認したい項目は、次のとおりです。
| 確認項目 | 主な作業内容 |
|---|---|
| 売上の集計 | 店内飲食・テイクアウトなどを税率別に集計 |
| 仕入れの集計 | 食材や飲料、備品などの仕入れを整理 |
| インボイスの確認 | 取引先の登録番号や記載事項を確認 |
| 帳簿との照合 | 請求書・領収書と帳簿の金額を照合 |
| 電子データの保存 | メールやWebで受け取った請求書を保存 |
| 未処理取引の確認 | 未着の請求書や未払い金などを整理 |
| 保存状況の確認 | 必要な書類やデータが適切に保管されているか確認 |
特に、日々の営業で発生するレシートや納品書は、後からまとめて整理しようとすると紛失や入力漏れが起こりやすくなります。月ごとに整理しておき、年末には不足分や未処理分を確認する方法が効率的です。
個人事業主と法人では締める時期が異なる
年末処理を進める際は、店舗の事業形態と決算期を確認しましょう。
個人事業主の場合、原則として1月1日から12月31日までが課税期間です。そのため、12月31日までの売上や仕入れ、経費を集計し、翌年の確定申告に向けて整理します。
一方、法人は事業年度によって課税期間が異なります。12月決算の法人であれば年末が締めの時期になりますが、3月決算や9月決算などの場合は、事業年度末に合わせて処理を進めます。
| 事業形態 | 課税期間・確認する時期 |
|---|---|
| 個人事業主 | 原則1月1日〜12月31日 |
| 法人 | 定款などで定めた事業年度 |
| 12月決算法人 | 原則1月〜12月 |
| 3月決算法人 | 原則4月〜翌年3月 |
※課税期間の特例を選択している場合などは異なることがあります。
飲食店の売上を税率ごとに締める
飲食店の年末処理では、売上を消費税率ごとに正しく集計することが重要です。
飲食店では、店内飲食とテイクアウトで適用される消費税率が異なります。標準税率10%と軽減税率8%の取引が混在するため、売上をまとめて処理しないようにしましょう。
店内飲食とテイクアウトの税率を区分する
飲食店で提供する食事は、原則として店内飲食なら10%、持ち帰りなら8%の消費税率が適用されます。
例えば、同じ弁当を販売する場合でも、店内で食べるのか、持ち帰るのかによって税率が変わります。
| 販売内容 | 消費税率 |
|---|---|
| 店内での飲食 | 10% |
| テイクアウトの弁当 | 8% |
| デリバリーによる飲食料品の販売 | 原則8% |
| 酒類の販売 | 10% |
| 店内で提供するアルコール飲料 | 10% |
※デリバリーは取引形態やサービス内容によって取り扱いが異なる場合があります。酒類は軽減税率の対象外です。
レジやPOSシステムで税率を分けて管理している店舗でも、設定ミスや商品登録の誤りがないか確認しましょう。
売上に関するインボイスの交付記録を確認する
適格請求書発行事業者として登録している飲食店は、取引先から求められた場合、原則としてインボイスを交付する必要があります。
飲食店では、不特定多数の顧客に商品やサービスを提供するため、一定の要件を満たせば、通常の適格請求書より記載事項を簡略化した「適格簡易請求書」を交付できます。
適格簡易請求書では、交付先の氏名や名称を省略でき、適用税率または消費税額等のどちらか一方を記載すればよいとされています。
年末には、次の項目を確認しましょう。
・レジやPOSシステムに登録番号が正しく設定されているか
・売上の税率区分が正しいか
・領収書やレシートに必要事項が記載されているか
・取引先から求められたインボイスを交付できているか
・交付したインボイスの写しやデータを保存しているか
レジの設定や領収書の発行方法を見直しておくと、翌年の営業でもスムーズに対応できます。
仕入先から受け取った請求書・領収書を確認する
飲食店では、食材や飲料、消耗品、厨房機器など、多くの仕入れや経費が発生します。仕入税額控除を受けるためには、原則として帳簿とインボイスなどの請求書等を保存する必要があります。
年末には、取引先ごとに請求書や領収書を整理し、記載内容と帳簿の金額を確認しましょう。
インボイスの記載事項をチェックする
適格請求書には、次の事項が記載されている必要があります。
| 記載事項 | 確認する内容 |
|---|---|
| 発行者の名称 | 請求書を発行した事業者の名称 |
| 登録番号 | Tから始まる登録番号 |
| 取引年月日 | 商品やサービスを購入した日 |
| 取引内容 | 食材や備品などの内容 |
| 税率ごとの金額 | 8%・10%それぞれの税込または税抜金額 |
| 適用税率 | 8%または10% |
| 消費税額等 | 税率ごとの消費税額 |
ただし、書類の名称が請求書である必要はありません。必要事項が記載されていれば、納品書や領収書なども適格請求書として扱われます。
また、小売業や飲食店業などが交付する適格簡易請求書では、通常の適格請求書と記載要件が一部異なります。受け取った書類が簡易インボイスに該当する場合は、宛名がないことだけを理由に不備と判断しないようにしましょう。
仕入先の登録番号を確認する
食材の仕入先や酒販店、業務用消耗品の販売会社などが適格請求書発行事業者として登録されているか確認します。
仕入先が登録事業者であれば、必要事項を満たしたインボイスを受け取ることで、原則として仕入税額控除の対象になります。
一方、免税事業者や適格請求書発行事業者ではない事業者からの仕入れは、原則として通常の仕入税額控除を受けられません。ただし、一定期間は経過措置が設けられており、要件を満たす場合には仕入税額相当額の一部を控除できます。
仕入先の登録状況が変わる場合もあるため、継続的に取引している事業者についても、必要に応じて登録番号や登録状況を確認しましょう。
請求書が届いていない取引を確認する
年末には、商品を受け取っているにもかかわらず、請求書が届いていない取引がないか確認します。
例えば、12月末に納品された食材の請求書が翌年1月に届くケースです。この場合、請求書の到着日だけで判断せず、実際の取引日や納品内容、会計処理のルールに沿って整理する必要があります。
納品書や発注書、取引先とのメールなどを確認し、取引内容を把握できる状態にしておきましょう。請求書が届いた後は、帳簿との照合を行い、必要な書類を保存します。
電子請求書や領収書はデータのまま保存する
近年は、食材の仕入れや業務用備品の購入でも、メールやWebサイトを通じて請求書や領収書を受け取るケースが増えています。
電子帳簿保存法では、電子取引で受け取った請求書や領収書などの取引データを、原則として電子データのまま保存する必要があります。
紙に印刷したものだけを保存しても、電子取引データの保存要件を満たさない場合があるため注意しましょう。
保存が必要な電子データの例
飲食店では、次のようなデータが保存対象になることがあります。
・メールに添付されたPDF形式の請求書
・仕入先のWebサイトからダウンロードした領収書
・ネット通販で購入した厨房用品の購入明細
・クレジットカードの利用明細データ
・電子メールで受け取った見積書や納品書
・クラウドサービス上で受け取った請求書
受け取ったデータだけでなく、自店が電子データで交付した請求書なども保存対象です。
電子データの保存で確認したい3つのポイント
電子取引データを保存する際は、主に次の点を確認します。
| 確認項目 | 対応内容 |
|---|---|
| 改ざん防止 | 訂正・削除の履歴が残るシステムや事務処理規程などで対応 |
| 検索機能 | 日付・金額・取引先などで検索できるように整理 |
| 表示・出力 | ディスプレイやプリンターなどで内容を確認できる状態にする |
例えば、メールで受け取った請求書のPDFを、取引先名や日付が分かるフォルダに保存する方法があります。ファイル名に「2026-12-20_仕入先名_請求書_金額」のような情報を付けると、後から探しやすくなります。
ただし、ファイル名を付けるだけで保存要件をすべて満たすとは限りません。改ざん防止措置や検索要件など、自店に適用される要件を確認しましょう。
インボイスや帳簿の保存期間は?
インボイス制度では、仕入税額控除の適用を受けるために保存する帳簿や請求書等について、原則として7年間の保存が必要です。
保存期間は、書類を受け取った日から単純に7年間数えるのではなく、課税期間の末日の翌日から2か月を経過した日を起点として計算します。
また、6年目と7年目については、帳簿または請求書等のいずれか一方を保存すればよいとされています。
保存する主な書類
飲食店で保存しておきたい主な書類は次のとおりです。
・売上に関する帳簿
・仕入れや経費に関する帳簿
・仕入先から受け取ったインボイス
・売上先に交付したインボイスの写し
・納品書や領収書
・クレジットカードの利用明細
・電子取引で受け取った請求書や領収書のデータ
書類を保存する際は、紙と電子データを分けて管理するだけでなく、取引年月日や取引先、金額などを確認できるようにしておきましょう。
2026年の年末に確認したい2割特例と3割特例
インボイス制度への対応で、特に小規模な飲食店が確認したいのが、消費税の負担を軽減する経過措置です。
2割特例の適用期間を確認する
2割特例は、インボイス制度をきっかけに免税事業者から適格請求書発行事業者になった小規模事業者などを対象とした負担軽減措置です。
一定の要件を満たす場合、売上に係る消費税額の2割を納付税額とする計算方法を選択できます。
この特例は、2023年10月1日から2026年9月30日までの日を含む課税期間が対象です。個人事業主の2026年分は、原則としてこの期間に該当するため、要件を満たせば適用を検討できます。
ただし、すべての課税事業者が利用できるわけではありません。基準期間の課税売上高や課税事業者になった経緯など、適用条件を確認しましょう。
2027年・2028年は3割特例も確認する
2027年および2028年の課税期間には、一定の小規模な個人事業者を対象とした3割特例が設けられています。
この特例は、要件を満たす個人事業者が納付税額を売上税額の3割として計算できる制度です。
ただし、法人は対象外であり、個人事業主であっても適用条件があります。2027年以降の消費税申告を見据え、2割特例からの切り替えや一般課税・簡易課税との違いを確認しておきましょう。
なお、2割特例や3割特例を利用する場合でも、売上や経費に関する帳簿、所得税・法人税などに必要な領収書や請求書の保存が不要になるわけではありません。
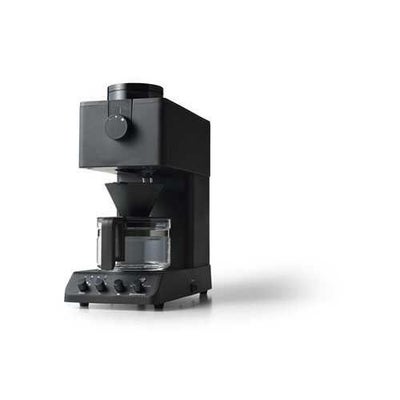
【ツインバード】全自動コーヒーメーカー
【ニチワ】IHレンジ調理器(オーブン付)
飲食店の年末処理を進めるチェックリスト
年末の締め作業をスムーズに進めるために、次の項目を確認しましょう。
・個人事業主か法人かを確認し、課税期間を把握した
・店内飲食とテイクアウトの売上を税率別に集計した
・POSレジや会計ソフトの税率設定を確認した
・売上に関するインボイスの交付記録を整理した
・食材や飲料などの仕入れを集計した
・仕入先の登録番号や登録状況を確認した
・請求書と納品書、帳簿の金額を照合した
・未着の請求書や未処理の取引を確認した
・メールやWebで受け取った請求書データを保存した
・電子取引データの検索・改ざん防止措置を確認した
・帳簿や請求書等の保存状況を確認した
・2割特例や3割特例などの適用条件を確認した
一度にすべての作業を行うのではなく、月ごとに整理しておくと、年末の負担を軽減できます。
まとめ
インボイス制度に対応した飲食店の年末処理では、売上や仕入れを税率ごとに集計し、帳簿と請求書・領収書の内容を照合することが重要です。
特に、店内飲食とテイクアウトの税率区分、仕入先の登録状況、インボイスの記載事項は確認しておきたいポイントです。
また、メールやWebサイトで受け取った請求書や領収書は、電子帳簿保存法に沿ってデータのまま保存する必要があります。紙の書類と電子データの両方を整理し、必要な期間保存できる体制を整えましょう。
さらに、2026年分の消費税申告では2割特例の適用条件を確認し、2027年以降は3割特例などの制度も視野に入れておくと、納税額や経理処理の見通しを立てやすくなります。
年末の締め作業を毎年のルーティンとして整備し、日々の取引記録や書類の保存を徹底することが、飲食店の適切な経理管理につながります。

※独立・開業に至るまでの経緯やとっておきの裏話、成功の秘話などを独占インタビュー!上記ボタンをクリックし、他店舗店主のヒストリーもぜひご覧ください。