個人事業主として飲食店を経営している場合、年末は1年間の売上や経費を整理し、所得税の負担を確認する大切な時期です。日々の営業に追われていると、食材の仕入れや消耗品の購入は記録していても、修繕費や通信費、広告宣伝費などの経費を見落としていることがあります。
特に12月は忘年会やクリスマスなどで忙しく、仕入れや備品の購入、設備の修理なども増えやすい時期です。領収書や請求書を整理しないまま年を越すと、本来必要経費にできる支出を計上し忘れたり、反対に事業と関係のない支出を経費に含めたりするおそれがあります。
節税の基本は、無理に支出を増やすことではありません。事業に必要な支出を正しく把握し、計上漏れを防ぐことが重要です。
この記事では、個人事業主の飲食店が年末に確認したい経費の種類や見落としやすい項目、棚卸し、設備投資、青色申告などの節税につながる確認ポイントを紹介します。
目次
個人事業主の飲食店が年末に節税対策をする理由
個人事業主の所得税は、原則として1月1日から12月31日までの1年間の所得をもとに計算します。事業所得は、総収入金額から必要経費を差し引いて算出するため、経費の計上漏れがあると、本来よりも所得が大きく計算される可能性があります。
飲食店では、食材費や人件費、家賃、水道光熱費など、日常的に発生する支出が多くあります。毎月の帳簿を確認していても、年末にまとめて支払う費用や、請求書だけ届いて支払いが翌年になる費用などは見落としやすい項目です。
必要経費とは?
必要経費とは、売上を得るために直接必要となる売上原価や、販売費、管理費などの費用です。飲食店の場合、次のような支出が該当します。
・食材や飲料の仕入れ代
・アルバイトや従業員への給与
・店舗の家賃
・水道光熱費
・厨房機器や備品の修理費
・広告宣伝費
・電話代やインターネット料金
・業務用消耗品の購入費
・事業用借入金の利息
ただし、支払った金額がすべて必要経費になるわけではありません。事業との関連性や支出の内容、資産の取得に該当するかなどによって扱いが変わります。
例えば、店主個人の食事代や私用の買い物は、原則として必要経費になりません。所得税や住民税も事業の必要経費にはできないため、支出の目的を確認して仕訳することが大切です。
経費を増やすことだけが節税ではない
節税を意識すると、年末に備品を購入したり、設備を新しくしたりすることを考えるかもしれません。しかし、必要のない支出を増やせば、手元に残る現金も減ります。
例えば、10万円の経費を追加計上できたとしても、税金が10万円そのまま減るわけではありません。所得税や住民税などの負担が軽くなる可能性はありますが、実際の節税額は所得金額や各種控除などによって異なります。
まずは、すでに発生している事業上の支出を漏れなく整理することから始めましょう。
年末に見直したい飲食店の経費項目
飲食店では、毎月発生する費用だけでなく、少額の支出や不定期に発生する費用も多くあります。領収書や請求書、クレジットカードの明細などを確認し、帳簿に反映されているか見直しましょう。
食材・飲料の仕入れ費用
食材や飲料の仕入れは、飲食店の主要な経費です。肉、魚、野菜、米、調味料、酒類などの仕入れについて、納品書や請求書と帳簿の金額が一致しているか確認します。
特に、次のような支出は見落としやすいため注意が必要です。
・市場や小売店で現金購入した食材
・急な欠品に対応するための追加仕入れ
・調味料や飲料などの少額購入
・仕入れ先からの追加請求や調整額
・仕入れに伴う送料や運搬費
現金で購入した食材は、レシートを紛失すると記録が漏れる可能性があります。購入したらすぐに保管し、仕入れ先や購入日、内容を確認できる状態にしておきましょう。
また、仕入れた食材をすべてその年の経費にできるわけではありません。年末時点で残っている商品や原材料は、棚卸資産として扱う必要があります。
水道光熱費・通信費
電気代、ガス代、水道代、電話代、インターネット料金なども、飲食店の営業に欠かせない費用です。
12月分の請求書が翌年1月に届く場合でも、12月までの利用分について、年末時点で債務が成立し、金額を合理的に算定できる場合は、その年の必要経費に算入できることがあります。
ただし、請求書が届いたという理由だけで、すべてを前年の経費にできるわけではありません。利用期間や契約内容、債務の成立時期を確認して判断しましょう。
自宅兼店舗の場合は、家事分と事業分を区分する必要があります。店舗部分で使用した電気代や水道代など、事業に必要な部分を合理的な基準で按分して計上します。
修繕費・設備メンテナンス費
厨房設備や店舗の修理費も、年末に確認したい項目です。
例えば、次のような支出が考えられます。
・業務用冷蔵庫の修理
・製氷機の部品交換
・食器洗浄機のメンテナンス
・換気扇や排気設備の清掃、修理
・水道設備や蛇口の修理
・客席の椅子やテーブルの補修
・壁や床の部分的な修繕
通常の維持管理や原状回復を目的とした修理は、修繕費として扱える場合があります。一方、設備の性能を高めたり、使用可能期間を大幅に延ばしたりする工事は、資本的支出として固定資産に計上し、減価償却する必要が生じることがあります。
工事の名称だけで判断せず、修理の内容や金額、設備への影響を確認しましょう。
広告宣伝費・販売促進費
集客のために使った費用も、事業との関連性が明確であれば必要経費にできます。
飲食店では、次のような支出が考えられます。
・グルメサイトへの掲載料
・SNS広告の出稿費
・チラシやショップカードの印刷代
・メニュー表の制作費
・看板や店頭ポスターの制作費
・ホームページの維持管理費
・クーポンやキャンペーンの告知費用
年末は忘年会や新年会の集客に向けて広告を出すこともあります。広告会社や予約サイトからの請求書、決済明細などを確認し、支払い済みの費用だけでなく、年内に役務の提供を受けている未払い費用がないかも確認しましょう。
消耗品費・備品購入費
日々の営業で使う消耗品も、積み重なると大きな金額になります。
・洗剤や除菌用品
・キッチンペーパーやラップ
・ゴミ袋や清掃用品
・伝票や事務用品
・割り箸や紙ナプキン
・テイクアウト用の容器や袋
・小型の調理器具
・制服やエプロン
特に、店舗で使用する消耗品は、現金や個人のクレジットカードで購入することもあります。事業用の支出であることが分かるように記録し、個人的な買い物と混同しないようにしましょう。
なお、年末に大量購入した消耗品でも、未使用のまま保管しているものは、棚卸しの対象になる場合があります。通常の年に比べて特に増えていない消耗品などには一定の取扱いがありますが、まとめ買いをした場合は税理士などに確認すると安心です。
フクシマガリレイ FIC-25KTX1 ノンフロン製氷機 25kg
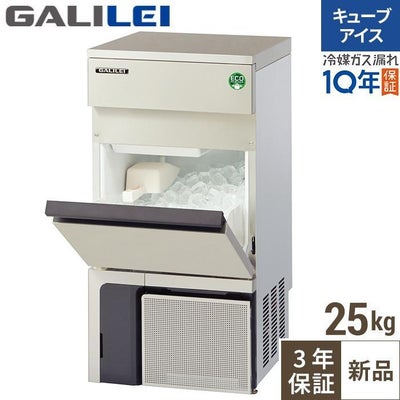
【テンポスオリジナル】 冷凍ストッカー 上開きタイプ 282L
飲食店が見落としやすい年末の経費計上
日常的な仕入れや家賃以外にも、飲食店ならではの経費があります。毎月の帳簿に反映されていない支出がないか、次の項目を確認してみましょう。
キャッシュレス決済の手数料
クレジットカードやQRコード決済などを導入している場合、決済事業者に支払う手数料が発生します。
売上金額から手数料を差し引いた金額が入金される仕組みでは、入金額だけを売上として記帳すると、売上や手数料の処理が正しく行われない可能性があります。
例えば、10万円の売上に対して決済手数料が3,000円かかり、97,000円が入金された場合、原則として売上10万円と支払手数料3,000円を区分して記録します。
年末は決済事業者の管理画面や入金明細を確認し、未記帳の手数料がないかチェックしましょう。
廃棄した食材や食品ロスに関する費用
飲食店では、食材の傷みや品質低下、調理ミス、注文数の変動などによって食材を廃棄することがあります。
廃棄した食材の仕入れ費用は、通常の売上原価や棚卸資産の処理に反映させる必要があります。また、廃棄物の処理を外部業者に依頼した場合の費用は、事業上必要な支出として処理できる場合があります。
ただし、廃棄した食材を仕入れと別に二重計上しないよう注意しましょう。廃棄日や内容、数量を記録しておくと、棚卸しや原価管理にも役立ちます。
研修費・求人費
従業員の採用や教育にかかった費用も確認しましょう。
・求人サイトへの掲載料
・求人広告の制作費
・採用活動に伴う費用
・業務に必要な研修や講習の受講料
・食品衛生や接客に関する研修費
・業務に必要な資格取得のための費用
事業に必要な採用活動や従業員教育に関する支出であれば、内容に応じて経費にできる場合があります。個人的な資格取得や趣味の講座などは区別が必要です。
振込手数料・借入金の利息
仕入れ先への振込手数料や、事業用借入金の利息も見落としやすい項目です。
銀行口座の取引明細を確認し、帳簿に反映されているかチェックしましょう。
なお、借入金の元本返済は必要経費になりません。経費として扱えるのは、事業用借入金の利息部分などです。返済額全体を経費にしないよう注意してください。
12月31日までに確認したい棚卸しと在庫管理
飲食店の年末決算で重要なのが、12月31日時点の棚卸しです。
食材や飲料、販売用の商品など、年末に残っている在庫を確認し、棚卸表を作成します。仕入れた金額をすべてその年の経費にするのではなく、年末に残っている在庫を差し引いて売上原価を計算する必要があります。
売上原価は、次の算式で求めます。
売上原価=期首棚卸高+年間仕入高-期末棚卸高
例えば、期首の在庫が20万円、年間の仕入れが500万円、年末の在庫が30万円の場合、売上原価は490万円です。
年末の在庫が増えると、その分だけ当年の売上原価は小さくなります。反対に、在庫が少なくなれば売上原価は大きくなります。
棚卸しの対象になるもの
飲食店では、次のようなものが棚卸しの対象になります。
・肉、魚、野菜などの食材
・米、麺類、パンなどの食品
・調味料や加工食品
・酒類やソフトドリンク
・テイクアウト用の商品
・包装材料などの消耗品
・未使用の備品や消耗品のうち棚卸しが必要なもの
冷蔵庫や冷凍庫に保管している食材も対象です。数量や単価を確認し、在庫金額を記録しましょう。
棚卸しで注意したいポイント
棚卸しでは、単に冷蔵庫や倉庫にある商品を数えるだけでなく、年末時点の数量と評価額を正確に把握する必要があります。
・店舗内の冷蔵庫、冷凍庫、倉庫を確認する
・未開封の商品だけでなく、使用途中の食材も確認する
・仕入れ先に預けている商品や店舗外にある在庫も確認する
・破損品や品質が低下した商品を区分する
・棚卸表に数量、単価、金額を記録する
年末の営業が忙しく、12月31日に棚卸しをすることが難しい場合は、前後の日に実施する方法もあります。その場合は、棚卸日から12月31日までの売上や仕入れを反映して、年末時点の在庫金額を算出できるようにしておきましょう。
厨房機器や店舗設備の購入は減価償却を確認する
年末に厨房機器や店舗設備を購入した場合、購入金額をそのまま全額経費にできるとは限りません。
業務用冷蔵庫、製氷機、食器洗浄機、オーブン、空調設備、POSレジなど、長期間使用する資産は、原則として減価償却によって数年に分けて必要経費に算入します。
少額の備品は取得価額によって処理が異なる
取得価額が少額の備品については、一定の要件を満たす場合、購入時に必要経費へ算入できる取扱いがあります。
主な考え方は次のとおりです。
| 取得価額など | 主な取扱い |
|---|---|
| 10万円未満 | 原則として取得時に必要経費に算入できる |
| 10万円以上20万円未満 | 一括償却資産として3年間で均等に経費化する方法などがある |
| 30万円未満 | 一定の中小事業者などの青色申告者は特例を利用できる場合がある |
| 30万円以上 | 原則として通常の減価償却を行う |
30万円未満の資産を取得した場合の特例には、青色申告者であることなどの要件があります。また、適用期限や年間の合計額の上限などもあるため、購入前に確認しましょう。
年内に購入しただけでは経費にならない場合がある
減価償却資産は、購入しただけでなく、原則として事業の用に供した時期が重要です。
例えば、12月に業務用冷蔵庫を購入して代金を支払っていても、納品が翌年になり、実際に使用を開始したのが翌年であれば、当年分の減価償却費として計上できない場合があります。
設備を購入する際は、納品日や設置日、使用開始日などを記録しておきましょう。節税だけを目的に不要な設備を購入するのではなく、営業効率や修理費用、今後の売上への効果も考慮することが大切です。
未払いの経費や年末までに発生した費用を確認する
年末に請求書が届いていなくても、すでにサービスの提供を受け、支払義務が確定している費用は、その年の必要経費にできる場合があります。
国税庁は、年末時点で債務が成立していること、具体的な給付の原因となる事実が発生していること、金額を合理的に算定できることなどを必要経費算入の判断基準として示しています。
例えば、次のような費用を確認しましょう。
・12月分の水道光熱費
・12月分の店舗家賃
・年内に提供を受けた広告サービスの利用料
・年内に完了した修理やメンテナンスの費用
・年内の勤務に対応する給与や賃金
・年内に発生した業務委託費
ただし、翌年分のサービスや商品に対して前払いした費用は、原則として支払った年の経費にはできません。契約期間や役務の提供時期を確認して処理しましょう。
青色申告や専従者給与などの制度も確認する
個人事業主の飲食店では、経費の見直しだけでなく、青色申告や家族従業員に関する制度を確認することも重要です。
青色申告特別控除を確認する
青色申告を行う個人事業主は、一定の要件を満たすことで青色申告特別控除を受けられます。
控除額は、原則として10万円、55万円、65万円の区分があります。55万円や65万円の控除には、複式簿記による記帳や貸借対照表・損益計算書の添付などの要件があり、65万円の控除にはe-Taxによる申告または一定の電子帳簿保存の要件も関係します。
青色申告特別控除は必要経費とは異なり、事業所得の計算後に適用する所得控除の一種です。帳簿や申告方法が要件を満たしているか、年末の段階で確認しておきましょう。
家族に支払う給与は要件を確認する
配偶者や親族が店舗で働いている場合、給与の扱いにも注意が必要です。
生計を一にする親族に支払う給与は、原則として必要経費になりません。ただし、青色申告者が一定の要件を満たす場合には、青色事業専従者給与として必要経費に算入できる制度があります。
主な要件は次のとおりです。
・青色申告者と生計を一にする配偶者や親族である
・原則としてその年の12月31日時点で15歳以上である
・その年を通じて一定期間、事業に専ら従事している
・青色事業専従者給与に関する届出書を提出している
・届出内容に沿って給与を支給している
・給与額が仕事内容や勤務実態に照らして相当である
年末になってから、実際には支払っていない給与を経費として計上したり、届出内容を超える金額を自由に経費にしたりすることはできません。家族が店舗で働いている場合は、勤務実態や届出状況を確認しましょう。
白色申告の場合にも、一定の要件を満たす親族について事業専従者控除の制度があります。
年末の経費計上で注意したい支出
経費の計上漏れを防ぐ一方で、事業と関係のない支出を経費に含めないことも重要です。
個人的な飲食代や買い物
店主自身の食事代や家族との外食費、私用の衣類や日用品などは、原則として事業の必要経費になりません。
事業用のクレジットカードで決済した場合でも、支出の内容が事業と関係なければ経費にはできません。事業用と個人用の口座やカードを分けると、記帳や確認がしやすくなります。
所得税・住民税・国民健康保険料
個人事業主が支払う税金や保険料には、必要経費になるものとならないものがあります。
| 支出 | 主な扱い |
|---|---|
| 所得税 | 必要経費にならない |
| 住民税 | 必要経費にならない |
| 個人事業税 | 必要経費になる |
| 事業用資産にかかる固定資産税 | 事業使用分は必要経費になる |
| 国民健康保険料 | 必要経費ではなく社会保険料控除の対象 |
| 国民年金保険料 | 必要経費ではなく社会保険料控除の対象 |
税金や保険料は、すべてを同じ勘定科目で処理しないようにしましょう。必要経費ではなく、所得控除として扱うものもあります。
家事関連費の按分
自宅兼店舗の場合、家賃や電気代、通信費などを事業用とプライベート用に分ける必要があります。
例えば、自宅の一部を事務作業や在庫管理に使っている場合は、使用面積や使用時間など、実態に合った合理的な基準で事業分を算出します。
根拠なく全額を経費にするのではなく、面積や使用状況などの記録を残しておくことが大切です。
12月中に実施したい節税チェックリスト
年末の確認作業では、領収書の整理だけでなく、帳簿、請求書、在庫、設備、各種控除をまとめて確認しましょう。
経費の計上漏れチェック
- 食材や飲料の仕入れをすべて記帳した
- 現金で購入した食材や消耗品の領収書を確認した
- 水道光熱費や通信費の未記帳分を確認した
- キャッシュレス決済の手数料を確認した
- 広告宣伝費や予約サイトの利用料を確認した
- 厨房機器や店舗設備の修理費を確認した
- 求人費や研修費を確認した
- 振込手数料や事業用借入金の利息を確認した
- 未払いの経費や請求書を確認した
決算・棚卸しチェック
- 12月31日時点の食材や飲料の在庫を確認した
- 冷蔵庫や冷凍庫、倉庫の在庫を確認した
- 棚卸表を作成した
- 破損品や廃棄品を区分した
- 年末に購入した備品の使用開始日を確認した
- 修繕費と資本的支出を区別した
- 売上と入金額、決済手数料の差額を確認した
控除・税務関係のチェック
- 青色申告特別控除の要件を確認した
- 青色事業専従者給与の届出内容を確認した
- 家事関連費の事業使用割合を確認した
- 所得税や住民税を必要経費に含めていないか確認した
- インボイスや請求書、領収書を保存した
- 消費税の課税方式や申告の必要性を確認した
インボイス制度と消費税の確認も忘れずに
インボイス制度に登録している飲食店や、消費税の課税事業者は、所得税の経費計上だけでなく、消費税の処理も確認する必要があります。
仕入税額控除を受ける場合は、原則として一定の事項を記載した帳簿と請求書等の保存が必要です。仕入先から受け取ったインボイスやレシートを確認し、帳簿の内容と対応しているか見直しましょう。
飲食店では、店内飲食とテイクアウトで適用税率が異なるため、売上や仕入れを税率ごとに区分して記録することも重要です。
また、免税事業者からの仕入れについては、一定の要件のもとで仕入税額相当額の一部を控除できる経過措置があります。2026年10月1日以降は控除割合が変わる取引もあるため、仕入先の登録状況や取引日を確認しましょう。
消費税の課税方式やインボイスの保存要件は、事業者の状況によって異なります。自店が簡易課税制度や2割特例などを適用している場合も含め、申告方法を確認しておきましょう。
まとめ
個人事業主の飲食店が年末に節税対策を行う際は、新たな支出を増やすことよりも、必要経費の計上漏れを防ぐことが重要です。
食材や飲料の仕入れ、水道光熱費、修繕費、広告宣伝費、消耗品費など、日々の営業に関係する支出を確認しましょう。キャッシュレス決済の手数料や求人費、研修費、振込手数料など、少額でも記帳から漏れやすい項目にも注意が必要です。
また、12月31日時点の棚卸しや、厨房機器などの固定資産の減価償却、未払い費用の処理も確認しておきたいポイントです。青色申告特別控除や専従者給与などの制度を利用している場合は、適用要件を満たしているか見直しましょう。
経費にできる支出とできない支出を正しく区分し、帳簿や領収書、請求書を整理しておくことが、適切な節税とスムーズな確定申告につながります。判断に迷う支出や税制の適用については、税理士や税務署に確認しながら進めましょう。

※独立・開業に至るまでの経緯やとっておきの裏話、成功の秘話などを独占インタビュー!上記ボタンをクリックし、他店舗店主のヒストリーもぜひご覧ください。