12月決算の飲食店にとって、11月から12月にかけては、今期の利益と納税額を確認し、決算対策を進める重要な時期です。
食材や飲料の仕入れ、厨房機器の購入、従業員への賞与、店舗の修繕など、飲食店には決算前に確認しておきたい項目が数多くあります。これらを適切に処理することで、税務上認められる費用や制度を活用でき、結果として税負担を抑えられる可能性があります。
ただし、節税のために不要な買い物をしたり、実態のない経費を計上したりすることは避けなければなりません。大切なのは、必要な支出や処理を正しい時期に行い、税務上の要件を満たすことです。
この記事では、12月決算の飲食店が年末までに確認したい節税対策を、チェックリスト形式で紹介します。
目次
個人事業主と法人では決算時期が異なる
12月決算という言葉を使う場合、個人事業主と法人では確認すべき点が異なります。
個人事業主の所得税は、原則として1月1日から12月31日までの所得を対象に計算します。一方、法人は定款などで定めた事業年度に基づいて決算を行うため、12月決算の法人は12月31日が事業年度の末日です。
この記事では、主に12月31日を事業年度末とする法人を対象に紹介します。個人事業主の場合は、所得税の必要経費や各種所得控除など、適用される制度を別途確認してください。
12月決算までに確認したい節税チェックリスト
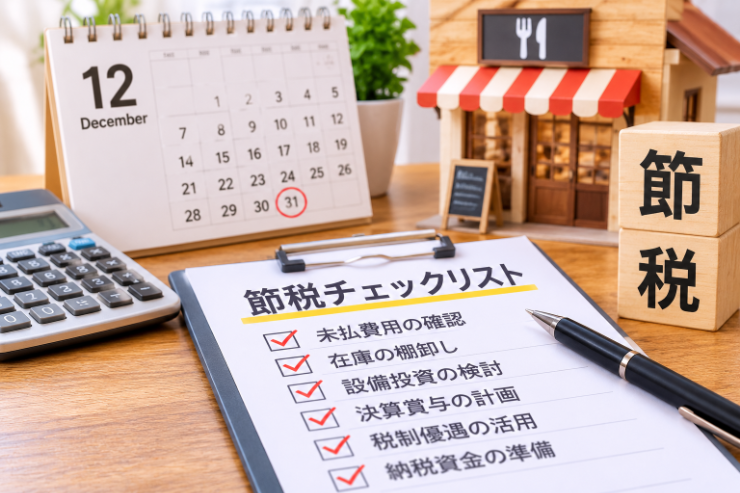
決算前の節税対策は、大きく分けて「経費の計上漏れを防ぐ」「在庫や固定資産を整理する」「制度を活用する」「必要な支出を検討する」の4つです。
まずは、次のチェックリストで確認してみましょう。
| チェック項目 | 確認する内容 |
|---|---|
| □ 未払費用 | 当期に発生した費用の計上漏れがないか |
| □ 売掛金 | 回収できていない債権を確認したか |
| □ 棚卸資産 | 食材や飲料の期末在庫を確認したか |
| □ 廃棄食材 | 廃棄した食材の記録を残しているか |
| □ 固定資産 | 使用していない厨房機器を確認したか |
| □ 少額減価償却資産 | 特例の対象となる設備があるか |
| □ 修繕費 | 必要な修繕を決算前に実施できるか |
| □ 決算賞与 | 従業員への賞与を検討したか |
| □ 共済制度 | 経営セーフティ共済などを確認したか |
| □ 前払費用 | 短期前払費用の特例を利用できるか |
| □ 税額控除 | 設備投資や賃上げに関する制度を確認したか |
| □ 納税資金 | 納税後の運転資金を確保できるか |
ここからは、飲食店で実際に確認したい項目を詳しく紹介します。
1. 未払費用や計上漏れを確認する
決算前にまず取り組みたいのが、当期に発生した費用の計上漏れを確認することです。
飲食店では、毎月発生する家賃や水道光熱費、給与、社会保険料などのほか、業者への支払いが翌月になる費用もあります。
支払いが翌期になっていても、当期にサービスの提供を受け、費用が確定しているものは、要件を満たせば当期の損金として計上できる場合があります。
【確認したい費用】
・12月分の店舗家賃
・12月分の水道光熱費
・12月分の給与や残業代
・社会保険料の事業主負担分
・広告宣伝や販促物の制作費
・厨房機器の保守点検費用
・税理士や専門業者への報酬
・当期に納品された備品や消耗品の代金
例えば、12月分の店舗家賃を翌年1月に支払う場合でも、契約内容や会計処理の要件に応じて、当期の費用として計上できることがあります。
ただし、翌期に提供されるサービスの代金を、単に支払いが済んでいるという理由だけで当期の費用にすることはできません。請求書や契約書などを確認し、費用が発生した時期を正しく判断しましょう。
2. 食材や飲料の在庫を棚卸しする
飲食店にとって、棚卸資産の確認は重要な決算業務です。
食材や飲料、調味料などの在庫は、決算日時点で残っている数量と金額を正確に把握する必要があります。
在庫が多く残っていると、仕入れた金額をすべて当期の費用にできるわけではありません。期末在庫は棚卸資産として計上し、売上原価を正しく算出します。
【棚卸しで確認したいもの】
・肉や魚などの生鮮食品
・冷凍食品や加工食品
・米や麺類などの主食材
・調味料や油
・ビールやワインなどの酒類
・ソフトドリンクや水
・未使用の包装資材や容器
特に、冷蔵庫や冷凍庫に保管している食材は、数え漏れが発生しやすいため注意が必要です。
また、賞味期限切れや品質劣化によって販売・使用できない食材がある場合は、実際に廃棄した事実や数量、廃棄理由を記録しておきましょう。
写真や廃棄記録、在庫管理表などを残しておくと、決算時に説明しやすくなります。
なお、在庫を処分しただけで自動的に評価損や廃棄損を計上できるわけではありません。税務上の要件を満たしているか確認することが大切です。
3. 使用していない厨房機器や備品を整理する
厨房機器や店舗備品の中に、長期間使用していないものはありませんか。
故障して修理できない冷蔵庫、買い替えによって不要になったオーブン、使用を中止した製氷機など、事業で使わなくなった固定資産があれば、決算前に整理を検討しましょう。
固定資産を廃棄した場合、税務上の要件を満たせば、帳簿価額などを除却損として計上できる可能性があります。
【確認したい固定資産】
・故障した冷蔵庫や冷凍庫
・使用していない製氷機
・買い替え後の調理機器
・使わなくなった食器洗浄機
・古いレジやPOSシステム
・不要になったテーブルや椅子
・営業に使用していない設備や備品
実際に廃棄する場合は、処分業者の領収書や引き取り証明、廃棄前後の写真などを保管しておきましょう。
また、廃棄していなくても、使用を廃止し、今後通常の方法で事業に使用する可能性がないと認められる場合には、有姿除却として処理できるケースがあります。
ただし、倉庫に保管しているだけで、再利用する可能性がある設備などは、簡単に除却損として計上できません。税理士に確認したうえで処理しましょう。
4. 少額減価償却資産の特例を確認する
厨房機器や店舗備品を購入する予定がある場合は、少額減価償却資産の特例を確認しましょう。
中小企業者等が一定の要件を満たす場合、取得価額が一定額未満の減価償却資産について、取得した事業年度に全額を損金算入できる特例があります。
2026年4月1日以後に取得する対象資産については、取得価額40万円未満が基準となり、年間合計300万円までの限度額などの要件があります。
【飲食店で対象になり得る設備・備品の例】
・小型の冷蔵庫や冷凍庫
・調理用の小型機器
・業務用ミキサー
・レジ周辺機器
・パソコンやタブレット
・店舗用の什器や備品
ただし、すべての事業者が利用できるわけではありません。青色申告などの適用要件があり、対象となる資産や取得時期、事業での使用開始時期にも注意が必要です。
また、購入しただけでなく、原則として事業の用に供していることが重要です。決算直前に発注しただけで、納品や使用開始が翌期になった場合は、当期の適用対象にならない可能性があります。
制度の適用を検討する場合は、購入前に税理士へ相談しましょう。
5. 厨房設備や店舗の修繕を検討する
厨房設備や店舗の修繕が必要な場合は、決算前に実施できるか確認してみましょう。
飲食店では、毎日の営業によって設備や内装が劣化します。冷蔵庫の部品交換、換気設備の修理、厨房床の補修など、営業を続けるうえで必要な修繕があれば、早めに対応することが大切です。
【修繕を検討したい箇所】
・冷蔵庫や冷凍庫の修理
・食器洗浄機の部品交換
・換気扇や排気設備の修理
・厨房床や壁の補修
・水道や排水設備の修理
・空調設備の点検や修理
・店舗入口や看板の補修
ただし、修繕にかかった費用がすべて修繕費として損金算入できるわけではありません。
元の状態に戻すための修理や維持管理に必要な支出は、修繕費として扱われることがあります。一方、設備の性能を大きく向上させたり、耐用年数を延ばしたりする支出は、資本的支出として固定資産に計上する場合があります。
例えば、故障した食器洗浄機の部品交換と、厨房全体の設備を高性能なものに入れ替える工事では、税務上の扱いが異なる可能性があります。
工事内容や金額を確認し、修繕費と資本的支出を適切に区分しましょう。
6. 従業員への決算賞与を検討する
今期の利益に余裕があり、従業員への還元を考えている場合は、決算賞与も選択肢の一つです。
飲食店では、年末の繁忙期に従業員の負担が増えることがあります。日頃の働きに対する感謝を伝えるとともに、従業員の定着やモチベーション向上につながる可能性があります。
法人が従業員に決算賞与を支給する場合、一定の要件を満たせば、実際の支払いが翌期になっても当期の損金に算入できる場合があります。
主な要件は次のとおりです。
・事業年度終了日までに、支給を受ける従業員全員に対して各人別の支給額を通知していること
・通知した金額を、事業年度終了日の翌日から1か月以内に支払っていること
・通知した金額について、当期に損金経理していること
例えば、12月31日決算の場合、要件を満たす決算賞与は原則として翌年1月31日までの支払いが関係します。
ただし、通知の方法や対象者、支給額の変更などによって要件を満たさなくなる可能性があります。決算賞与を検討する場合は、事前に税理士へ確認してください。
なお、役員への賞与は従業員への決算賞与と扱いが異なります。役員賞与を損金に算入するには、事前確定届出給与などの要件が関係するため、決算直前に決めても原則として対応できません。
7. 短期前払費用の特例を確認する
店舗の家賃や保守契約、システム利用料など、継続的にサービスを受ける費用については、短期前払費用の特例を利用できる場合があります。
一定の要件を満たす前払費用は、支払った事業年度に損金算入できることがあります。
主な要件は次のとおりです。
・契約に基づいて継続的にサービスを受ける費用であること
・支払日から1年以内にサービスの提供を受けること
・実際に支払いを済ませていること
・継続して同じ会計処理を行うこと
【飲食店で確認したい費用の例】
・店舗の家賃
・保守点検契約料
・システム利用料
・継続的なサービスの年間利用料
ただし、単に年末にまとめて支払えばよいわけではありません。契約内容や支払方法、継続適用の状況などによって判断が変わります。
また、翌期以降の費用を一時的に前払いするだけでは、特例の適用が認められないことがあります。利用を検討する場合は、国税庁の取扱いや税理士の判断を確認しましょう。
8. 経営セーフティ共済などの制度を確認する
利益が出ている飲食店では、共済制度の活用も検討できます。
代表的な制度の一つが、経営セーフティ共済(中小企業倒産防止共済)です。
取引先の倒産による連鎖倒産を防ぐための制度で、一定の要件を満たす掛金は法人の場合、損金に算入できます。
掛金は月額5,000円から20万円まで設定でき、積立限度額は800万円です。前納制度もありますが、年末に申し込めば必ず当期の損金になるわけではありません。申込時期や支払時期、前納の手続きなどを確認する必要があります。
また、2024年10月1日以後に解約した経営セーフティ共済については、解約後2年間に再加入した場合、掛金を損金算入できない取扱いがあります。
短期的な節税だけでなく、将来の資金需要や解約時の扱いまで考えて加入を判断しましょう。
なお、小規模企業共済は、個人事業主や一定の役員などが将来の退職金を準備するための制度です。法人の損金にする制度ではなく、加入者本人の所得控除に関係するため、経営セーフティ共済とは区別して考える必要があります。
9. 設備投資に関する税制優遇を確認する
厨房機器の入れ替えや店舗設備の導入を予定している場合は、中小企業向けの設備投資税制も確認しましょう。
代表的なものとして、中小企業経営強化税制や中小企業投資促進税制があります。
制度によっては、対象設備を取得した場合に特別償却や税額控除を選択できることがあります。
【飲食店で検討できる設備投資の例】
・業務用冷蔵庫や冷凍庫
・スチームコンベクションオーブン
・食器洗浄機
・製氷機
・調理機器
・生産性向上につながる設備
中小企業経営強化税制では、経営力向上計画の認定や設備に関する証明書・確認書など、取得前に必要な手続きがあります。設備を購入してから申請すればよいという制度ではないため、早めの確認が欠かせません。
また、中小企業投資促進税制は、対象となる業種や設備、事業者の規模などに条件があります。飲食店が対象となる場合もありますが、すべての厨房機器が対象になるわけではありません。
制度の適用期限や要件も改正されるため、2026年度に利用する場合は最新情報を確認しましょう。
10. 交際費や広告宣伝費の処理を確認する
飲食店では、取引先との会食や広告宣伝、販促活動などに費用が発生します。
これらの支出についても、決算前に計上漏れや処理の誤りがないか確認しましょう。
特に法人の交際費は、資本金や企業規模などによって損金算入のルールが異なります。
一定の中小法人では、年間800万円までの交際費等を損金算入できる特例などがあります。また、一定の要件を満たす1人当たり1万円以下の飲食費は、交際費等から除外できる場合があります。
取引先との会食を行った場合は、次の情報を記録しておきましょう。
・飲食を行った年月日
・参加した取引先などの氏名や関係
・参加人数
・飲食店の名称や所在地
・支払金額
広告宣伝費についても、実際に広告を掲載した時期やサービスの提供時期を確認する必要があります。翌期に掲載する広告の費用を、支払いだけを理由に当期の損金にすることはできない場合があります。
年末までの節税対策スケジュール
12月決算の飲食店では、決算日までに実施することと、翌期に向けて準備することを分けて考えると、作業を進めやすくなります。
| 時期 | 主な対応 |
|---|---|
| 11月上旬 | 試算表を確認し、今期の利益を予測する |
| 11月中旬 | 未払費用、売掛金、在庫、固定資産を確認する |
| 11月下旬 | 設備投資や修繕、決算賞与などを検討する |
| 12月上旬 | 税理士と節税策や納税見込みを確認する |
| 12月中旬 | 必要な設備投資や修繕などを実施する |
| 12月下旬 | 棚卸しの準備、経費の計上漏れを確認する |
| 12月31日 | 期末在庫や固定資産などを確定する |
| 翌年1月 | 決算整理、必要書類の確認、申告準備を進める |
設備投資や共済制度などは、申請や契約に時間がかかる場合があります。12月末になってから動くのではなく、11月中から準備を進めることが大切です。
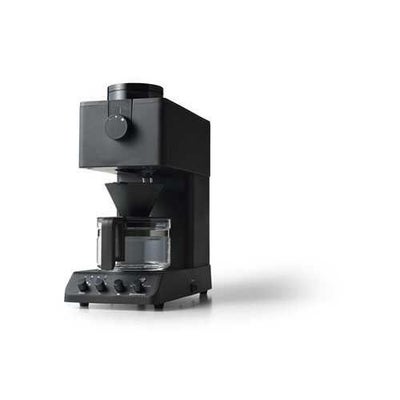
【ツインバード】全自動コーヒーメーカー
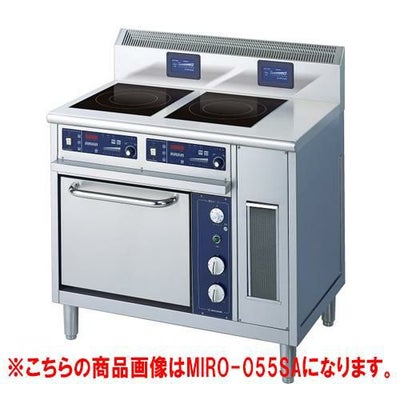
【ニチワ】IHレンジ調理器(オーブン付)
節税のために避けたい3つの注意点
決算前は節税を意識するあまり、支出や会計処理を急いでしまうことがあります。しかし、税務上の要件を満たしていない処理は、後から修正が必要になる可能性があります。
1. 不要な設備や備品を購入しない
節税のために不要な厨房機器や備品を購入すると、手元資金が減ってしまいます。
例えば、30万円の設備を購入して、その全額が損金になったとしても、30万円がそのまま戻ってくるわけではありません。減少する税額は、税率や適用条件によって異なります。
購入する際は、節税効果だけでなく、業務効率や売上への貢献、資金繰りも考慮しましょう。
2. 売上や在庫を不正に操作しない
売上の計上を翌期にずらしたり、実際には残っている在庫を廃棄したことにしたりする行為は認められません。
売上や在庫は実態に基づいて正しく計上する必要があります。
特に年末は、食材や飲料の仕入れが増えるため、棚卸しの数量や金額を慎重に確認しましょう。
3. 税金を減らすことだけを優先しない
節税対策によって当期の税負担を減らせても、将来の資金繰りが悪化してしまっては本末転倒です。
飲食店では、翌月の仕入れや給与、家賃、光熱費などの支払いが続きます。納税資金を確保したうえで、必要な投資や制度の利用を判断しましょう。
まとめ
12月決算の飲食店は、年末までに今期の利益や納税額を予測し、必要な決算対策を進めることが重要です。
特に確認したいのは、未払費用の計上漏れ、食材や飲料の棚卸し、使用していない固定資産の整理、少額減価償却資産の特例、決算賞与、共済制度、設備投資に関する税制優遇などです。
ただし、制度にはそれぞれ適用要件や期限があります。決算直前に設備を購入したり、費用を前払いしたりするだけでは、必ずしも節税につながるとは限りません。
まずは試算表を確認して今期の利益を予測し、税理士と相談しながら、店舗にとって必要な対策を選びましょう。節税と資金繰りの両方を考えた決算準備が、安定した店舗経営につながります。

※独立・開業に至るまでの経緯やとっておきの裏話、成功の秘話などを独占インタビュー!上記ボタンをクリックし、他店舗店主のヒストリーもぜひご覧ください。